猪肉跌破10元,鸡蛋期货却四连阳,11月的菜篮子要变天?
| 发布时间: | 2026/11/4 9:44:09 | 人气: | 9 |
10 月最后一天,行业监测全国外三元出栏价 9.17 元 / 公斤,再度跌破 10 元关口。同一周,鸡蛋期货主力合约连续收出四根阳线,11 月 2 日盘中涨幅一度超过 4%。
一个持续下探,一个逆势走高,猪肉和鸡蛋在同一周期走出完全相反的行情。蔬菜行情也跟着换季调整,北方露地蔬菜逐步退市,南菜北运的流通通道刚刚开启。
这三类家家户户餐桌上常见的食材,11 月的价格走向到底会是什么样?
鸡蛋,定价权正在悄悄换轨
普通逛菜场的人或许还没察觉到变化,期货盘面却提前反应了市场预期。
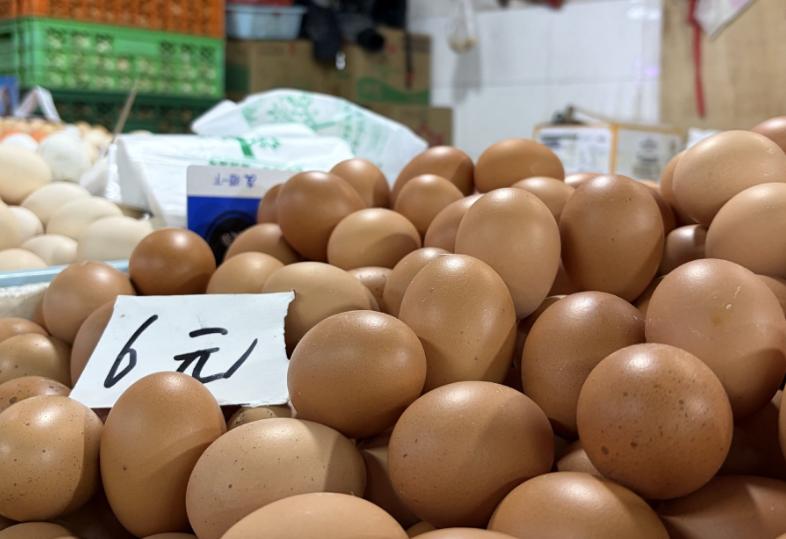
11 月 2 日,鸡蛋期货主力合约盘中冲高超 4%,收盘定格在 3564 元 / 500 千克,连续四个交易日收红。反观现货市场,主产区均价仅有 4.19 元 / 斤,折算下来,和期货盘面之间存在大约 670 元 / 500 千克的价差。
这个价差业内叫基差,就是盘面预期和当下菜场零售价之间的时间差。
聊聊这一轮蛋价回落的来由。农业农村部监测数据显示,10 月 30 日现货价格,相比 9 月末高点一口气跌了 1.44 元 / 斤,跌幅达到 28.5%,远超近十年国庆前后的平均回落幅度。
有意思的是现货跌到位之后,期货盘面率先企稳反弹。
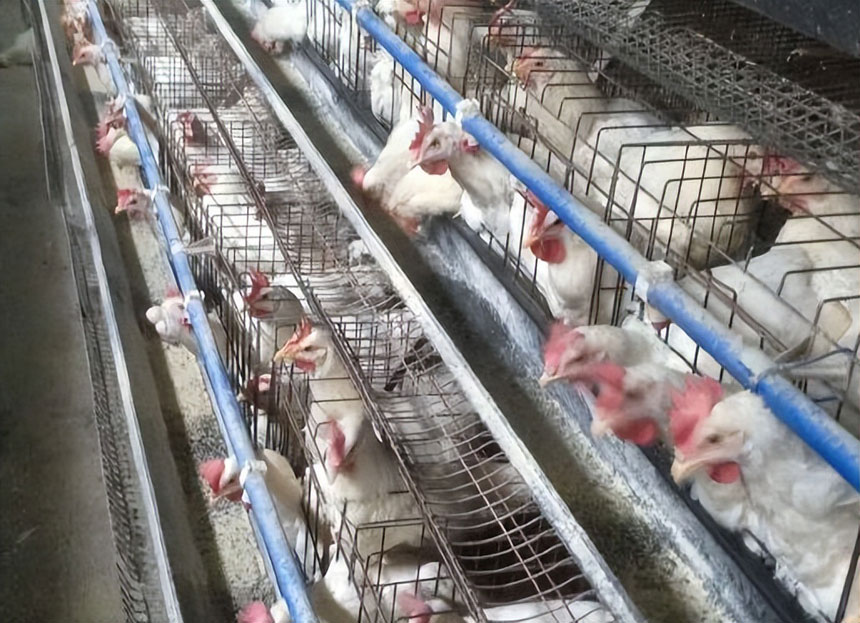
鸡蛋行业自带一套循环规律,也就是大家常说的蛋周期。前两年养殖户集中补栏,产能持续扩张,价格自然承压下行。
但养殖户的经营压力实实在在,最近一周主产区淘汰鸡出栏量 2208 万羽,环比还上涨 2%。淘汰鸡持续流出,代表供给端去产能的动作还在继续。
期货交易者紧盯的,就是淘汰节奏什么时候迎来拐点,而不是菜市场当天贴出来的标价。散户看到的是眼前售价,盘面捕捉的是淘汰鸡流出的动态变化。
这波反弹背后,是几股力量叠加形成:空头头寸平仓、基差逐步修复、增量资金进场。对普通家庭来说很好理解,期货涨的是后市预期,现货反映的是当下供需。
平时买蛋不用盯着期货行情,以菜场现货价格为准更实在。等到零售端同步涨价,才是真正的价格转向信号。
猪饲料便宜了,养殖户为啥还在流血
饲料端倒是传来利好消息。9 月育肥猪配合饲料均价 3.35 元每公斤,同比小幅下滑 1.2%。
饲料成本往下走,养殖户却很难松口气,同期一头出栏肥猪平均亏损超 300 元,自繁自养模式持续亏损的时长突破 12 个月,创下生猪产业化之后最长的连续亏损记录。
行业重点观察的猪粮比价,就是生猪售价对比玉米价格。当前数值落到 3.92,距离 6:1 的盈亏参考线差距很大,已经进入过度下跌一级预警区间。
这说明当下的亏损根源,不在于成本太高,而是销售收入大幅缩水,单纯依靠饲料降价很难扭转局面。
饲料价格走低,也没能稳住猪价。猪价下跌的速度,远远超过成本回落的速度,成本下降带来的红利,全都被售价下滑吞噬。
这也是产能去化推进缓慢的核心原因,不是养殖户不想退出,而是退出之后,很难判断什么时候适合重新入场。
仔猪价格的信号更加刺眼。7 月仔猪均价 258 元每头,到 10 月 23 日跌到 95 元每头,三个月之内跌去 163 元,不少产区成交价直接落到百元以内。
仔猪价格是预判半年后猪价的先行指标,低价区间,代表市场对远期行情十分悲观。可低价仔猪并没有点燃补栏热情,育肥算账没有利润,远期看不到收益,没人愿意贸然押注。
产能层面,三季度末全国能繁母猪存栏 3602 万头,同比下降 10.7%,低于 3750 万头的调控保有目标线。表面看是利好,但母猪繁育到肥猪出栏,中间隔着大约 10 个月周期。
现在削减的产能,要等到 2027 年下半年才会反映到生猪供给上。
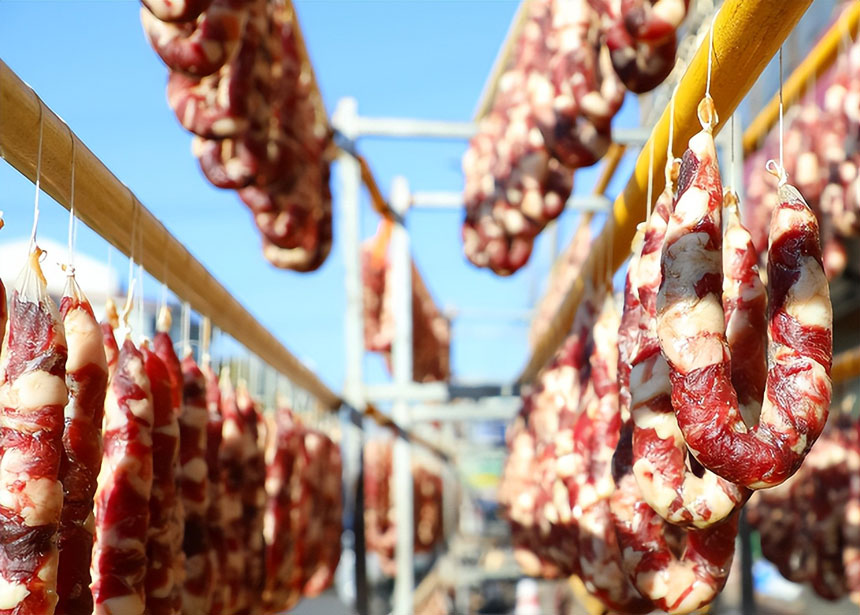
这样来看,11 月猪肉行情谈不上大涨,核心博弈点是低价行情还要持续多久。入冬准备灌香肠、腌腊肉,分批采购,比一次性大量囤货更稳妥。
蔬菜,大头在车轮和冷柜
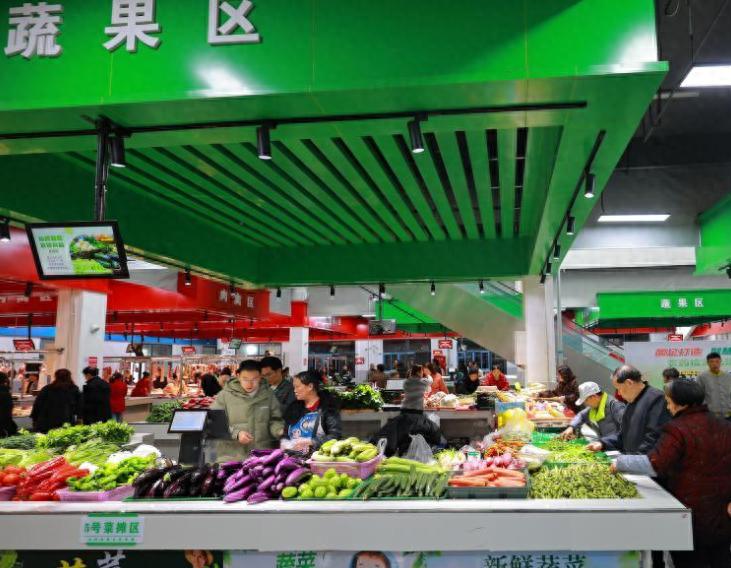
11 月初,重点跟踪的 28 种蔬菜批发均价 4.04 元 / 公斤,依旧处在偏低位置。
不过季节切换已经启动,北方大棚菜、南方长途调运菜接力供应,黄瓜、茄子、青椒这类喜温品类,对流通成本波动格外敏感。
很多人觉得冬季菜价上涨,根源就是气温低、蔬菜生长变慢。这个说法不算错,但只说了一半,真正卡住行情的硬约束,是长途流通成本。
看一组运费对比数据。从河北张家口康保运到江苏宿迁,30 吨常温货车运费大约 7600 元,换成同规格冷藏车,运费就要 1.2 万元。冷链运输成本直接高出五成。
同一趟跨区域运输,仅仅看是否需要恒温保鲜,成本就能差出四千多,这笔开销最后一定会分摊到终端售价里。
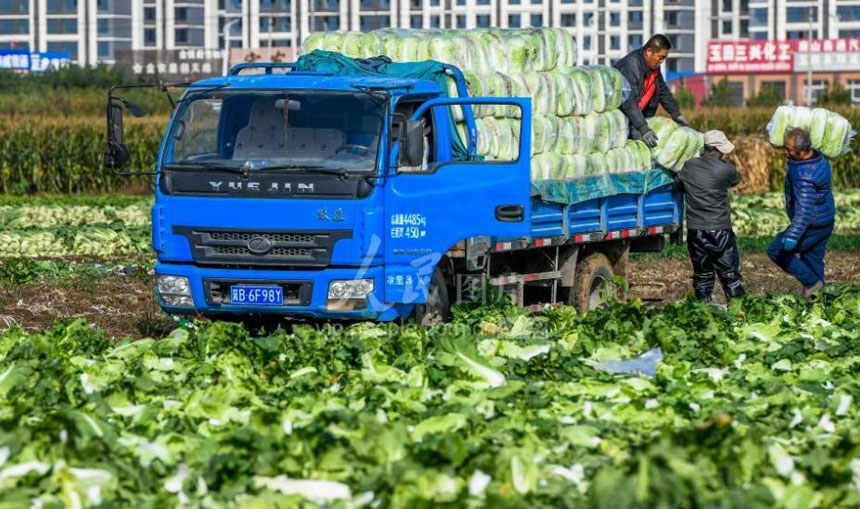
拿白菜举例,流通环节测算显示,一颗白菜从田间到餐桌,流通成本占到总成本八成,运输费用就占其中四分之一,如果从普通货运改成冷链配送,整体成本还要再抬升一成。
这也能解释,产地几毛钱一斤的白菜,到菜市场价格直接翻倍。消费者多花的钱,大多没有落到菜农手里,而是消耗在冷链运输上。
回看去年 11 月行情,北方接连遭遇三轮寒潮之后,28 种蔬菜全国批发均价环比上涨 11.3%,韭菜、茄子、生菜、西红柿涨幅靠前。
今年批发价格暂时稳住,但是保温、损耗、人工开支持续走高,压力全部压在中间流通环节。一旦寒潮封路或者集中备货需求释放,
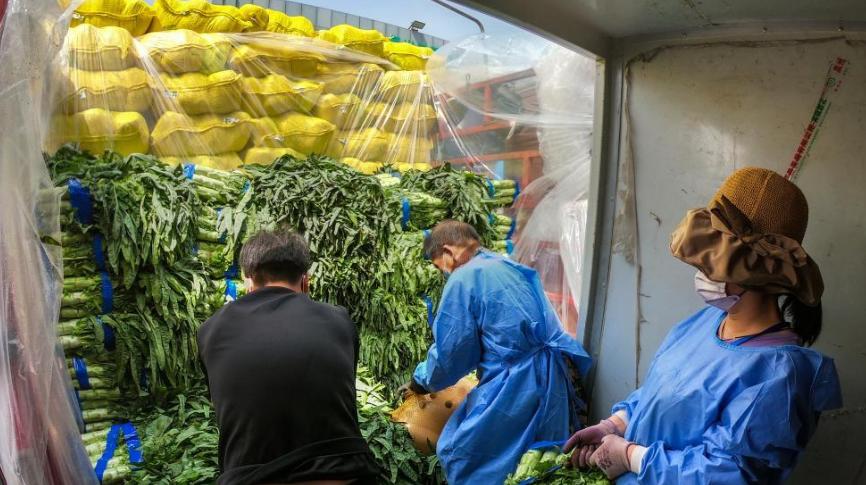
部分品种价格会快速冲高,很难出现全品类普涨。
简单来说,冬季菜价变化不是集体涨价,而是物流成本拉开不同品种之间的价差。绿叶菜随吃随买,不用囤;白菜、萝卜、土豆这类耐储存品种,可以少量备货,省下流通溢价。
猪肉这块秤砣,正在悄悄变轻
最后看宏观层面的数据。9 月 CPI 同比上涨 0.9%,食品分项同比下降 1.7%。单看食品板块整体是走弱的。
鸡蛋涨幅亮眼,蛋类价格同比上涨 14.3%,但对 CPI 拉动仅有 0.07 个百分点。原因不难理解,猪肉价格同比下滑 10%,鲜菜同比下跌 8.1%,单单鲜菜一项,就拉低 CPI 大约 0.14 个百分点。
这里藏着容易被忽略的结构变化。按照 2025 年新基期权重测算,猪肉在 CPI 篮子里占比约 1.9%,蛋类只有 0.6%,鸡蛋的权重差不多只有猪肉的三分之一。
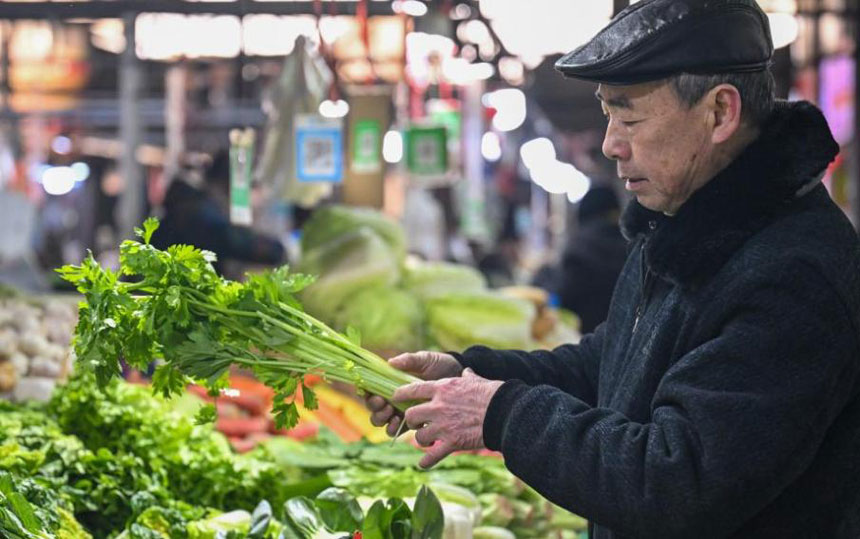
就算蛋价大涨,在统计层面的影响也有限,很难带动整体指数上行。但老百姓每天都买鸡蛋,价格感受被不断放大;物价统计按月加权核算,猪肉价格低迷,整体指数就很难走强。
更值得留意的是,这个物价里的 “压舱石”,分量正在慢慢变轻。2026 年 5 月更新生猪产能调控方案,把全国能繁母猪正常保有量下调至 3750 万头,这是 2024 年 2 月之后再度下调目标。
调控目标下调,代表行业对合理产能的共识收缩,猪肉价格大幅暴涨的基础被削弱,CPI 里这一项的波动中枢也随之往下移动。
重量变轻的秤砣,能够缓冲短期价格震荡,却挡不住长期品类轮动。行业研究也提出提醒,规模养殖场出栏节奏一旦趋同,部分产区反而会放大猪价波动,并不会熨平周期。
这打破了 “规模化之后行情一定更平稳” 的固有认知,波动周期会变短、切换更频繁,不是波动幅度变小。
落到日常买菜上,就是鸡蛋、蔬菜轮流涨价的体感会越来越多,但这不等于全面通胀。多对照不同品类、寻找替代食材,不要被单一商品价格牵着走。
说到底,11 月所谓的菜篮子变局,不是三样食材同步上涨或者同步下跌,而是四类价差在重新定价:期货和现货的预期差、猪价和成本的落差、产地到终端的流通差价、统计数据和普通人买菜感受的偏差。
| 还没有对此评论! |
|


|


|
|
|

|
|
|
|
|
- ≡推荐阅读
- ≡推荐农业基地
- 重庆市巫溪县发哥魔芋
- 重庆市巫溪县发哥魔芋种植基地,专业种植白魔芋,花魔芋,杂交魔[巫溪县]
电话: 


- 湖北秭归脐橙批发,价
- 秭归脐橙:湖北省宜昌市秭归县特产。国家地理标志产品,口感酸[巴南区]
电话:
- 重庆生鲜配送,蔬菜,
- 重庆亿禾蔬农业发展有限公司专营:重庆蔬菜配送、生态蔬菜配送[江津区]
电话:
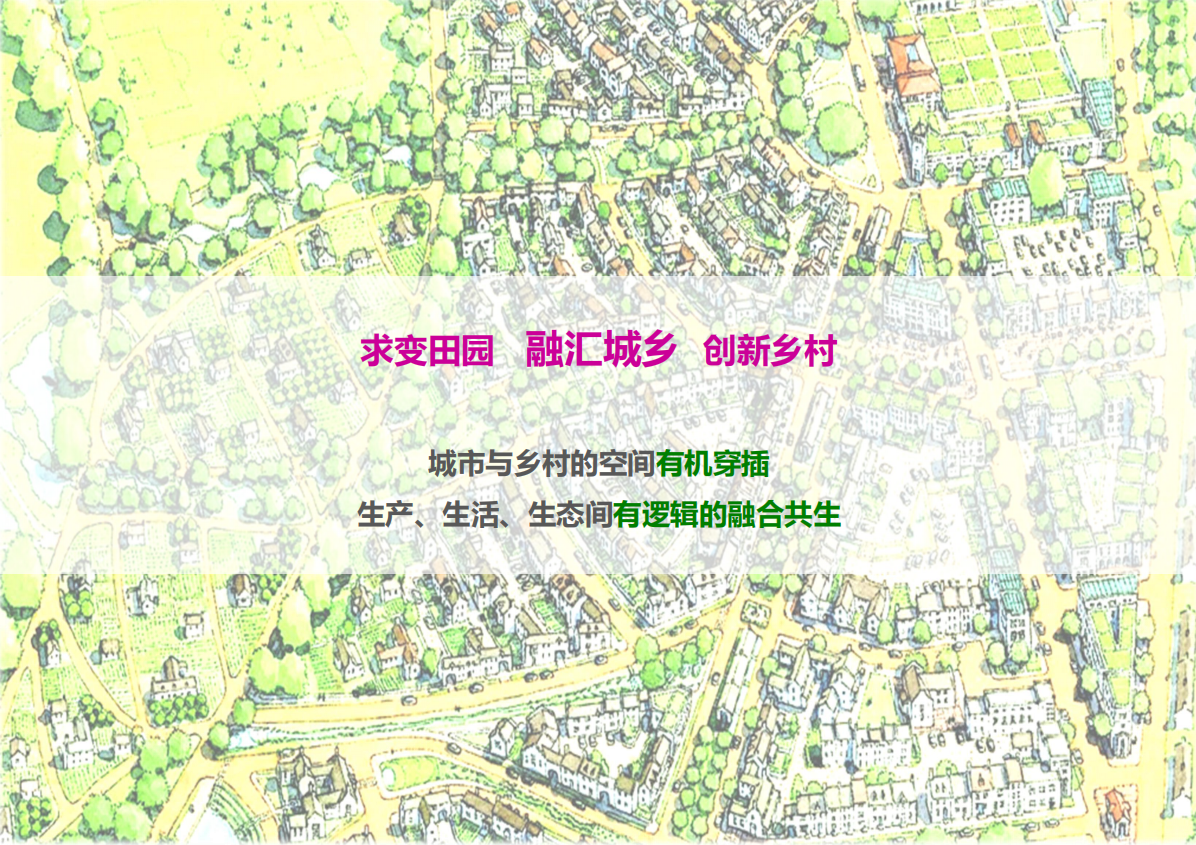
- 重庆市南川区【乡村振
- 重庆市南川区【乡村振兴田元综合体项目】使用权转让合作项目资源[南川区]
电话:
- 重庆小区绿化花卉,市
- 重庆市祥贵源生态旅游开发有限公司除主要从事花卉,苗木,保健[潼南区]
电话:
- 现在野猪肉可以吃了,
- 现在野猪肉可以吃了,重庆野猪肉大量批发。喜欢土货的朋友都可[渝北区]
电话:
- 重庆鲜黄牛肚批发,毛
- 黄牛肚大量批发,有需要的朋友可以联系我们这个是真正新鲜的毛[巴南区]
电话:
- 重庆花卉种植批发,小
- 我们的产品主要有: 草花系列:金盏菊、万寿菊、国庆菊、翠菊[潼南区]
电话:
- 重庆乔木园林种植基地
- 我们是一家大型*从事园林绿化 ,种植景园绿化树木[潼南区]
电话:
- 贵州毕节万亩樱桃批发
- 贵州毕节万亩樱桃快成熟了有需要的朋友可以来采摘,也可以直[巴南区]
电话: