全国很多人遭殃!存近70万无法提现,赶快检查有没有往里放过钱!
| 发布时间: | 2026/11/9 17:00:23 | 人气: | 2 |
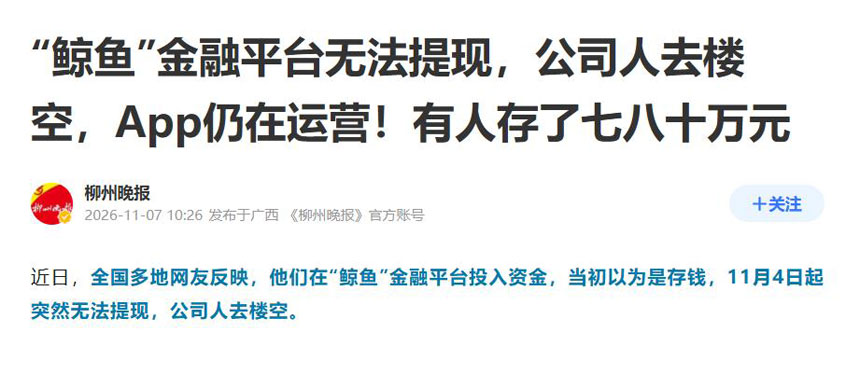
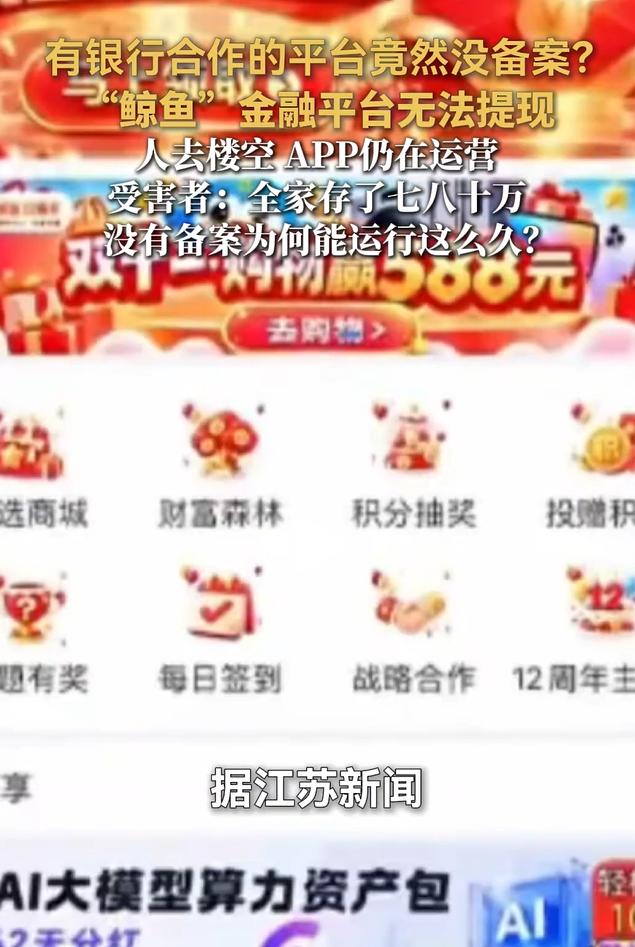
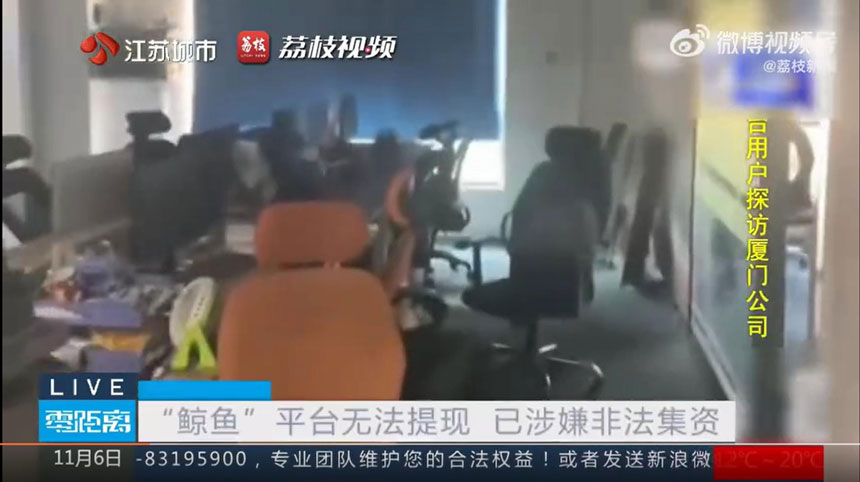
近日,一个名为“鲸鱼”的金融平台从11月4日起突然无法提现,公司所在地人去楼空,有人全家在里面存了七八十万元。
可最让人心里发毛的,不是“取不出钱”这件事本身。
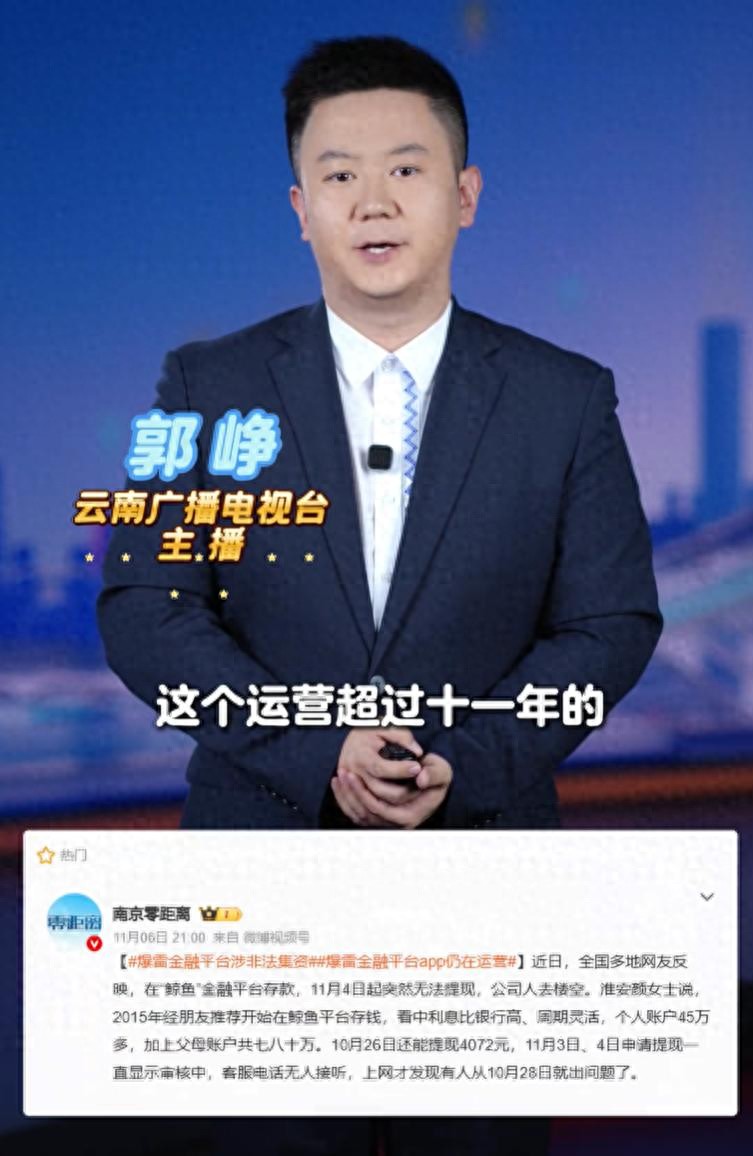
是取不出钱的同时,那个App还在转,利息还在变,甚至还有不知情的人继续往里存。
这到底是怎么回事?一个已经关上门的地方,为什么表面上看起来还在营业?
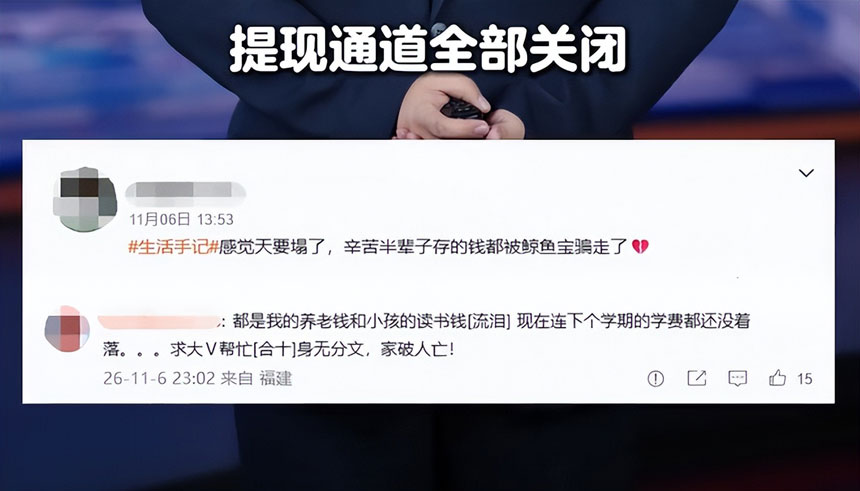
先别急着喊“第二个e租宝”,但有些画面实在太像了
鲸鱼平台这次暴露出来的细节,读完之后让人坐在椅子上愣很久。
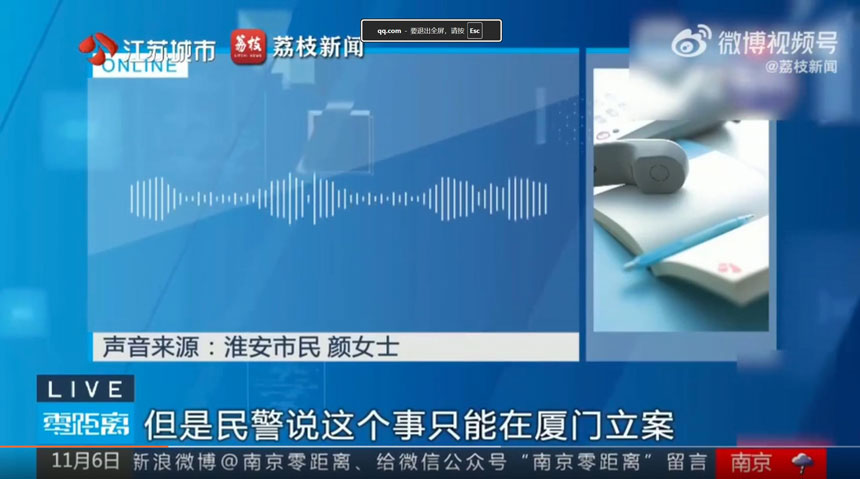
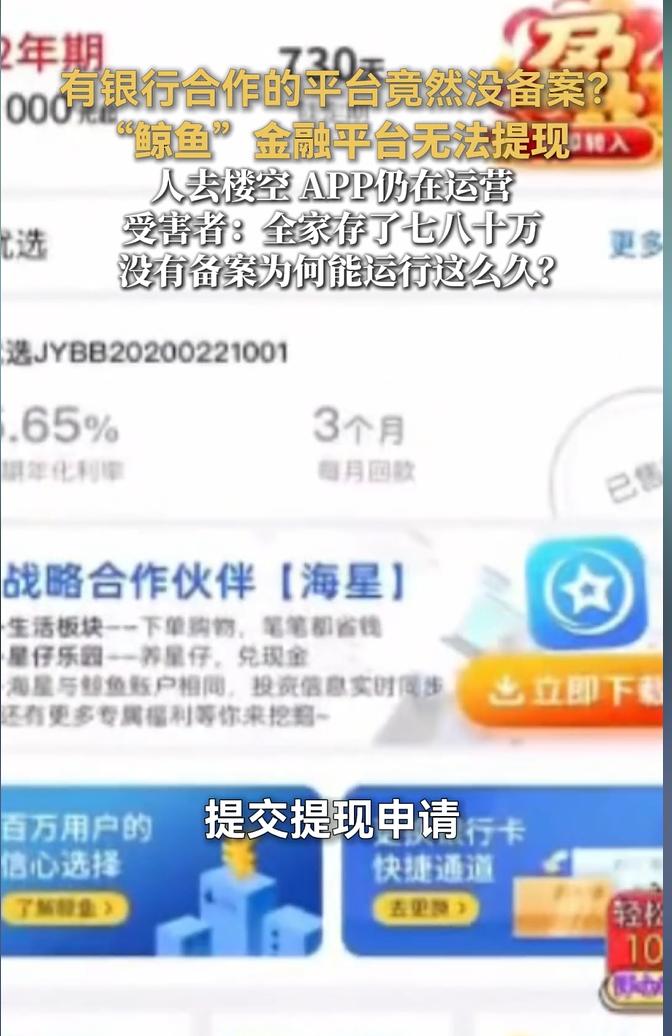
淮安的颜女士,从2015年开始往这个平台里放钱,她用的词很朴素,不叫“投资”,叫“存钱”,身边朋友推荐的时候说,利息比银行高一些,周期可长可短,用钱的时候能取。
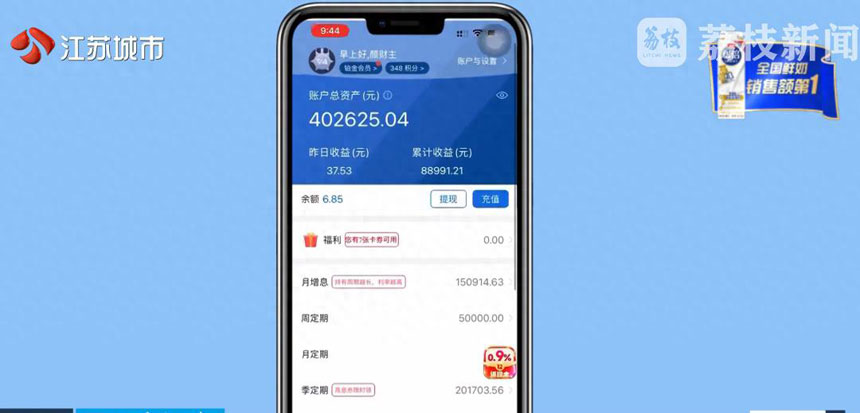
头几年确实顺,收益按时到,提现也没卡过,慢慢地,全家人的余额都挪了过去,她自己的账户四十多万,母亲十万多,父亲二十多万,加起来七八十万。
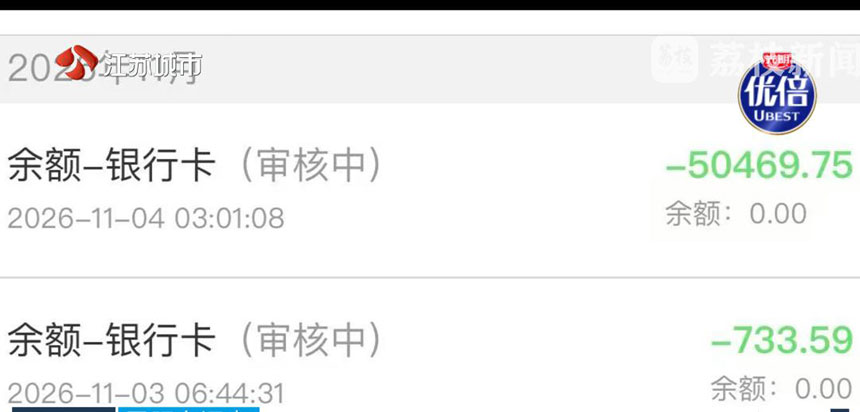
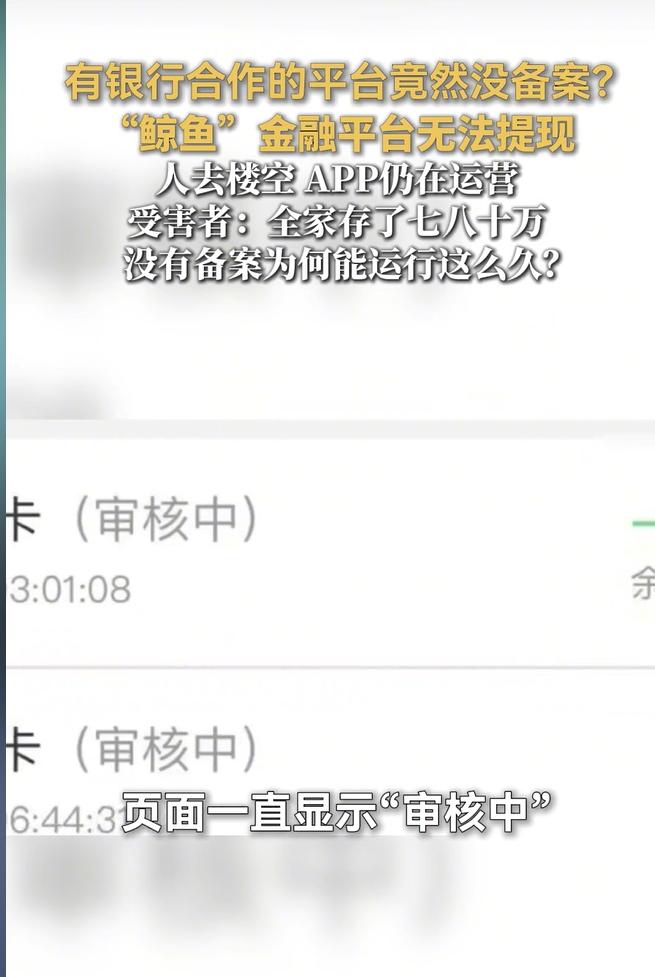
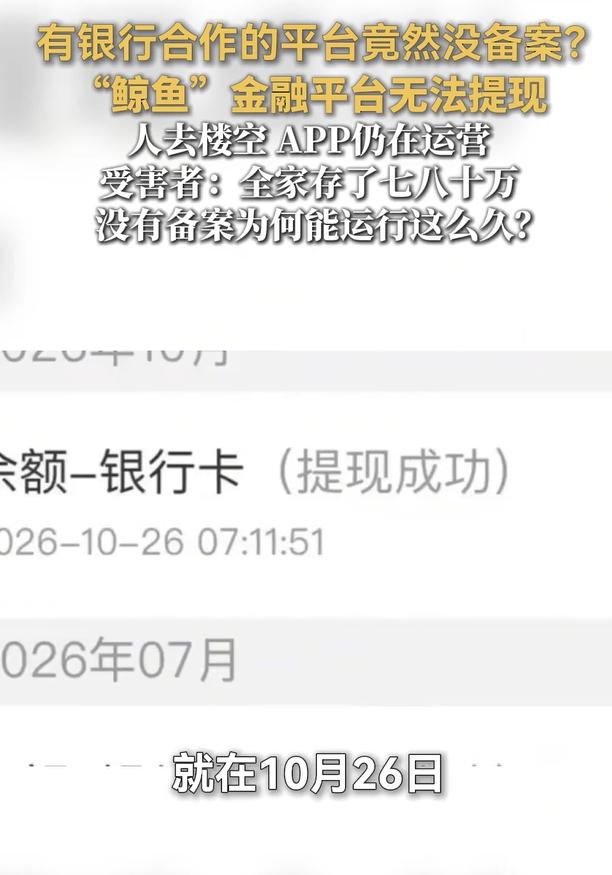
10月26日,她提现四千多块,还能到账,到了11月3日、4日再申请,页面就一直停在“审核中”,客服电话拨过去,只剩忙音。
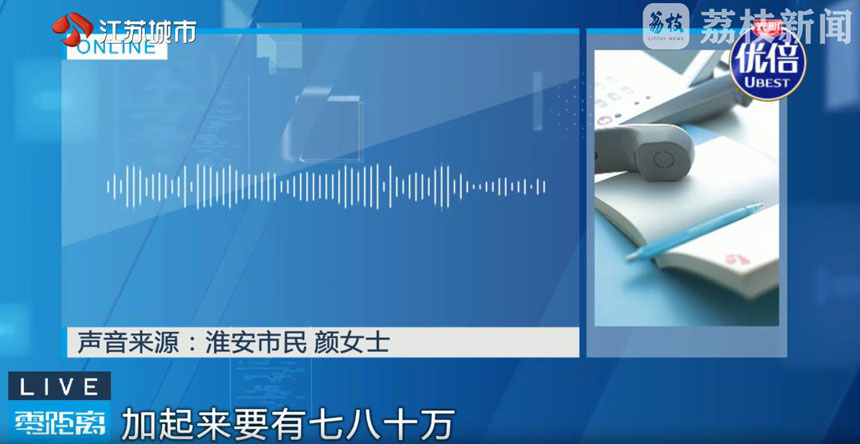
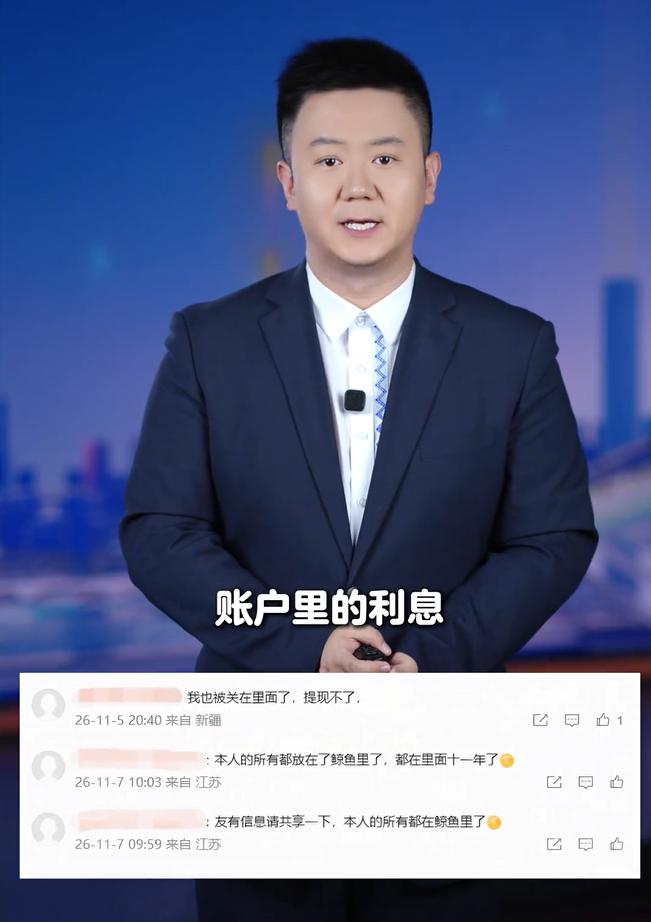
更让人不知道该怎么反应的是后面这一层:有用户说,App还在正常运营,余额产生的利息还在变化,只有真正点了提现的人,才晓得平台已经出了状况。
不点提现的人,还在继续往里面存钱。
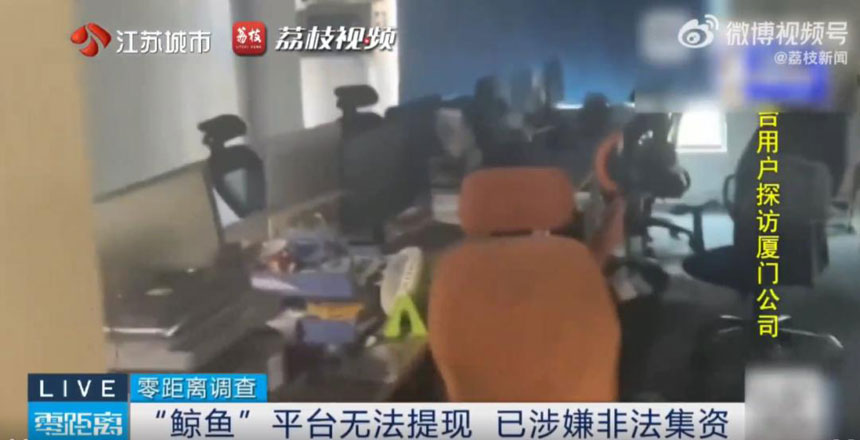
在很多网友看来,这就像一栋临街的铺面,卷帘门后面已经搬空了,门口招牌的灯还亮着,路过的人看见灯亮着,就以为里面照常营业。
我认为,这种“表面还在转”的状态,比直接关停更让人后怕,直接关了,所有人都知道出了事;灯还亮着,反而让不知情的人以为一切如常。
颜女士有一句话,我印象很深,她说当初就是觉得“存取灵活”,跟银行存钱差不多,没细想平台拿这笔钱去做了什么。
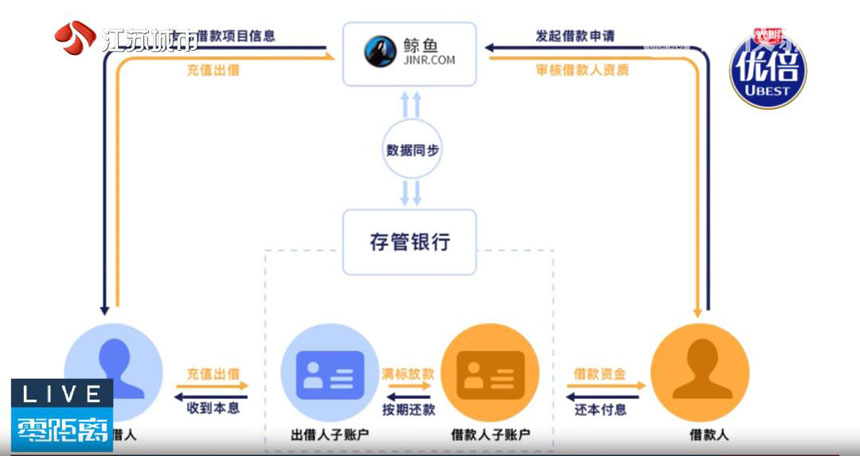
后来大家上网翻信息才发现,钱是向个人放贷的,她原话的意思是,自己只是想存个钱、拿点利息,根本没有去研究背后是什么业务。
这不能怪她一个人,普通人看到一个App,界面清清爽爽,数字每天在跳,提现按钮点下去也曾经到过账,很容易就把它归到“跟存款差不多”那一类里。
我觉得,问题恰恰出在这里:很多人把“能随时取”当成了“安全”的同义词。 能随时取,只说明那一刻平台还愿意让你取,不代表这笔钱从一开始就处在稳妥的位置上。
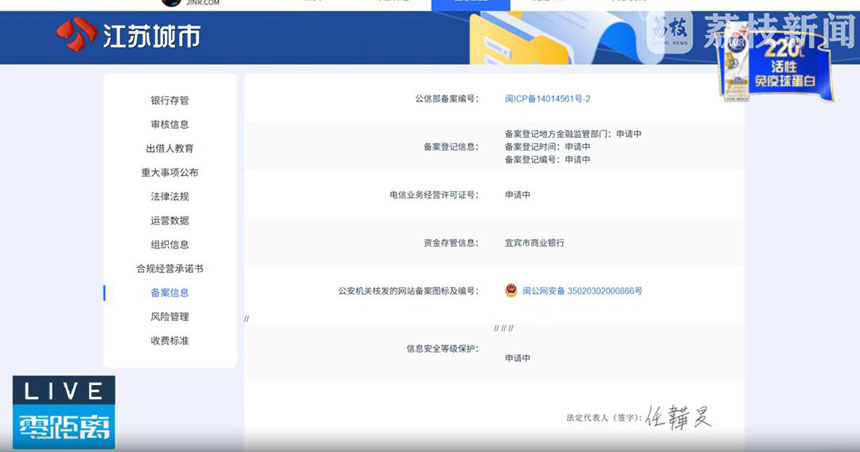
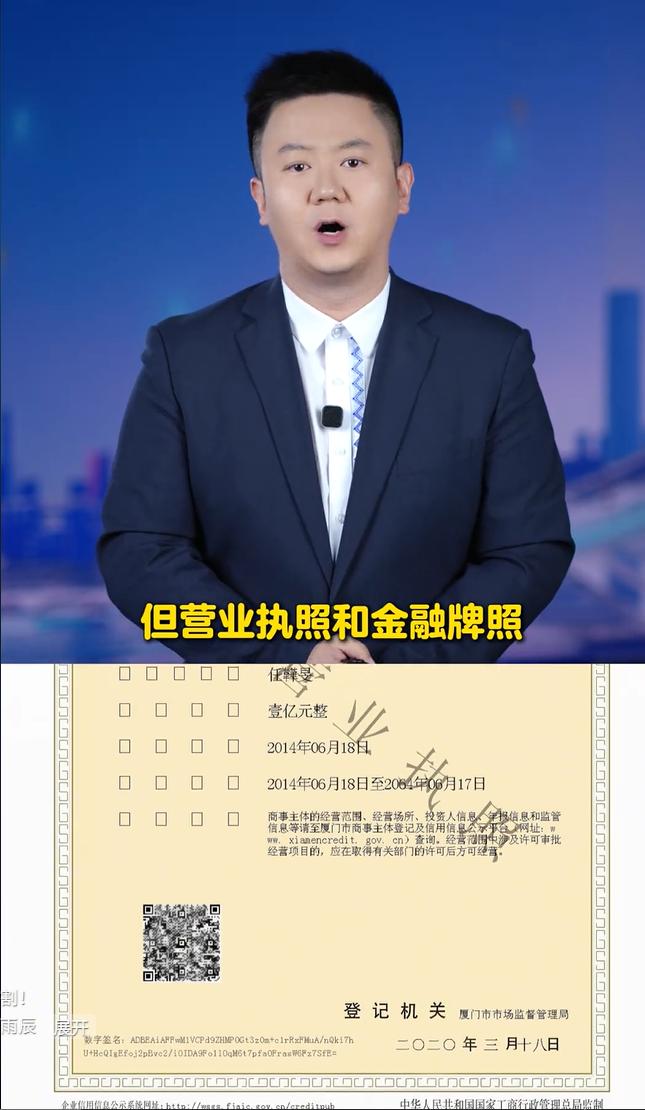
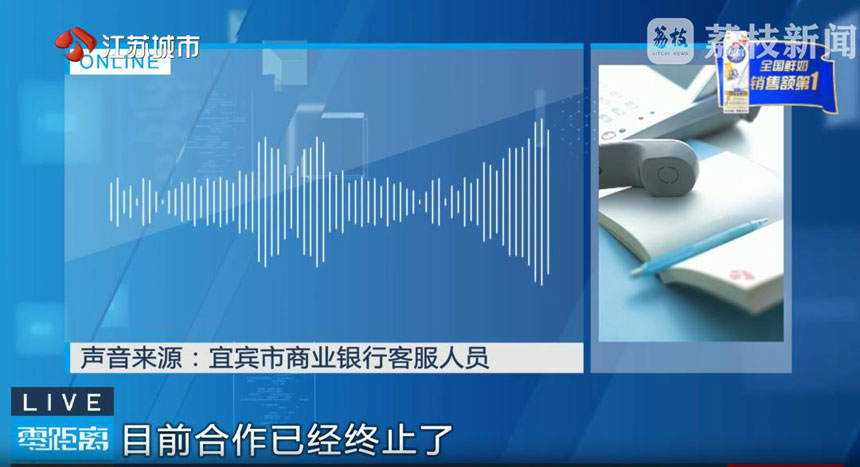
记者查到的信息也印证了这种模糊地带,平台相关备案手续一直显示在申请中,没有完成备案;曾经合作的银行存管业务,银行客服的回复是合作协议已经到期、目前已经终止。
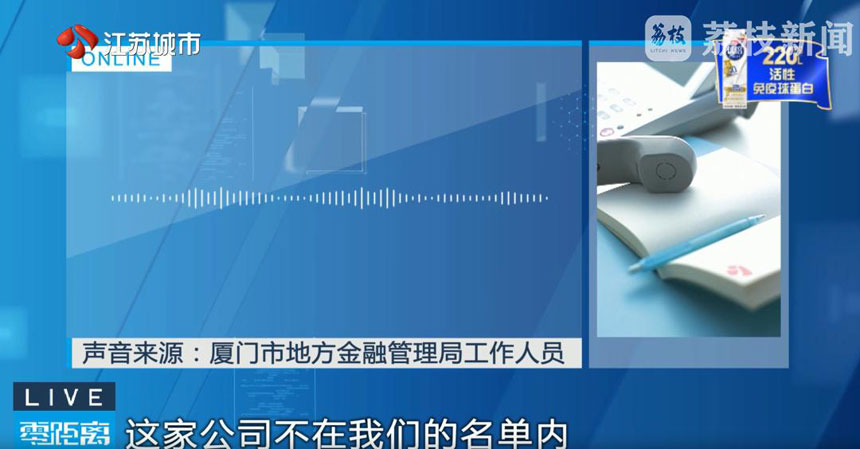
厦门地方金融管理部门的工作人员说得也很清楚:这家公司不在他们的审批名单内,公安机关已经对公司依法开展核查工作。
这里必须说一句:目前案件还在侦办核查阶段,一切以官方后续通报为准,不做超出公开信息的推断。
但仅从已经被报道出来的这些表面事实看,一个普通用户站在外面,几乎没有办法凭肉眼分辨出里面的水到底有多深。
十年前的那堂课,代价是一整个家庭的耐心
写到这里,很多人脑子里会冒出同一个名字,我不说,评论区大概也会有人替我说出来。
e租宝。
这个案子从被查到现在,时间已经拉到了第十个年头,丁宁早就成了铁窗泪,根据公开报道,它非法吸收公众资金的规模,扣除重复投资部分之后,仍然高达数百亿元。
2020年第一次资金清退,比例是本金的三成半,到了2025年第二次清退,有受害者向媒体表示,两批加在一起,拿回来的大约是自己当初投入的四成左右。
有人收到三千块,说“像白捡了钱一样高兴”。
这句话听得人心里发酸,不是因为这三千块多,是因为等得太久了,久到拿回一部分原本就属于自己的钱,已经变成了一种“意外”。
我觉得,e租宝留给普通人最重的一课,不是“别贪高息”四个字就能概括的。,高息当然是一个诱因,但真正把人拖住的,往往是前面那段“一直都很正常”的时间。
一个月正常,半年正常,三年正常,人就会把“正常”当成“安全”,把“过去没出事”当成“以后也不会出事”。
等到不正常的那一天来了,前面所有正常的日子,都会反过来变成让人放心的理由。
鲸鱼平台身上,有类似的影子,运营时间不短,有用户从2015年就开始用;界面和流程做得像那么回事。
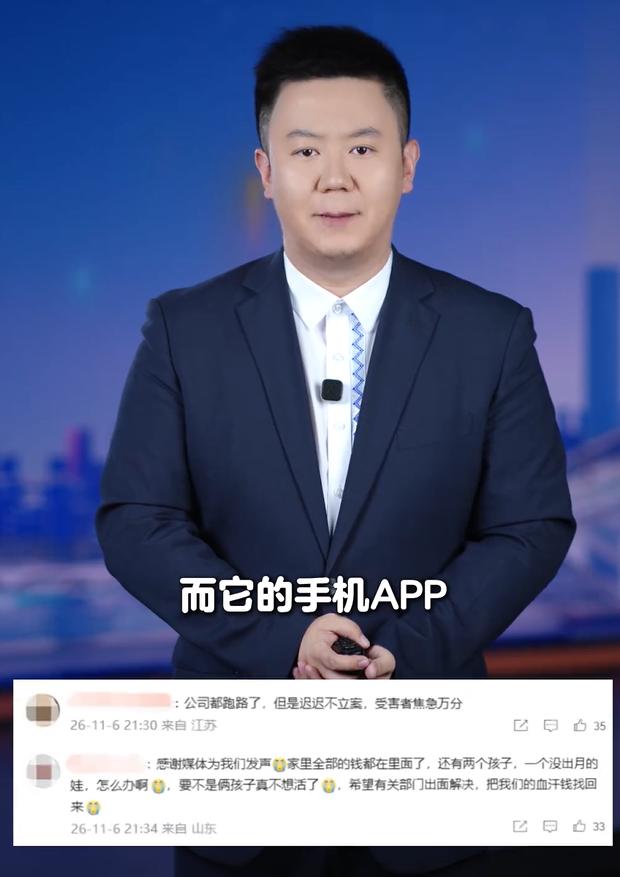
提现曾经顺畅;利息看起来并不夸张到离谱,年利率从最早的七八个点慢慢降到五个点左右。
正是这种“不算夸张”的收益,加上“一直能用”的体验,让警惕心一点一点松下来。
在很多网友看来,最贵的学费,往往不是交给明显荒唐的东西,而是交给看起来很正常的东西, e租宝用了十年,让一部分人拿回四成。
鲸鱼这件事最终会走到哪一步,现在谁也说不好,因为还在核查侦办,没有结论,但时间本身,已经是普通人付不起的成本。
真正该盯住的,不是“第二个谁”,而是那个还在往里面走的人
现在说一件让我翻来覆去想了很久的事。
鲸鱼平台出事之后,有一个细节被多家报道反复提到:有人发现提现出了问题,赶到厦门去找公司,发现已经人去楼空;可与此同时,App里面利息数字还在动,不知情的人还在往里存钱。
取不出钱的人在着急,不知情的人还在往里走,两拨人活在同一个App的两个世界里。
我认为,这才是整件事里最值得普通人停下来想三秒钟的地方,不是“又暴了一个”,不是“这次金额多大”,而是:当一扇门已经关上的时候,为什么门外还有人以为里面在营业?
因为信息差,知道的人已经在报警、在找公司、在互相提醒;不知道的人只看见屏幕上的数字一切如常。
而金融类平台最特殊的地方在于,它的“异常”往往不是轰然一声巨响,而是从“审核中”三个字开始的。
页面没有报错,App没有下架,数字没有归零,只是钱到账的时间从“立刻”变成了“等一等”,再从“等一等”变成了“等不到”。
普通人对这种变化的敏感度,其实很低,我们会注意到手机坏了、灯不亮了、门锁打不开了,但不太会注意到一个App里“提现审核中”和“提现成功”之间那几秒钟的差别。
等到注意到的时候,往往已经晚了。
还有一个认知上的缝隙,我觉得值得摊开说,颜女士她们的叙述里,反复出现“存钱”这个词。
在她们的感受里,把钱放进去、看到利息、需要时取出来,这一整套动作跟去银行柜台存一笔定期没有本质区别。
但平台对外呈现的业务性质,和“存款”两个字之间,隔着很远的距离。
备案没有完成、存管合作已经终止、公司不在地方金融管理部门的审批名单里,这些信息不是普通人打开App就能看见的。
在很多网友看来,普通人能做的,其实不是去学会分辨每一个平台背后的牌照和备案,那太累了,也不现实。
能做的是反过来想一个问题:我图的那点利息,和我放进去的本金,哪个是我更输不起的。
多出来的那两三个点、三五个点,放在几万块上,一年就是几百块到一千多块的区别,可一旦本金停在那里动不了,损失的不是利息,是那笔本金本身。
我觉得,这笔账不需要什么金融知识就能算清楚:用一笔可能伤筋动骨的钱,去换一笔改善不了生活的收益,从算账的第一天起就不划算。
这不是说所有超出银行存款收益的东西都不能碰,而是说,每一次把钱放出去之前,得先问自己一句:这笔钱如果暂时回不来,我的日子还过不过得下去?
如果答案是否定的,那多出来的那点收益,就不值得拿这个“过不下去”去换。
稳这个字,听起来很保守,甚至有点“没出息”,但普通人的日子,本来就是靠“没出大事”撑起来的。
房贷按月还,孩子学费按学期交,老人看病随时可能用钱,这些东西不会因为某个App利息高一点就变得轻松,却会因为一笔本金卡住而一下子紧起来。
我认为,不因小失大,不是胆小,是把账算在了更长的时间里,少赚一点,日子照转;本金伤一次,缓过来可能要按年算。
e租宝的十年追损路摆在那里,鲸鱼这件事还在核查侦办中,最终结果要以官方通报为准。
但不管结果如何,有一件事现在就可以确定:在钱这件事上,慢一步、稳一点,永远比事后等一个“审核中”要踏实。
朋友们,你或者身边的人,有没有过“一开始只是试着放一点,后来慢慢把大部分都放进去”的经历?
·下篇:已经没有了
| 还没有对此评论! |
|


|


|
|
|

|
|
|
|
|
- ≡推荐阅读
- ≡推荐农业基地
- 重庆市巫溪县发哥魔芋
- 重庆市巫溪县发哥魔芋种植基地,专业种植白魔芋,花魔芋,杂交魔[巫溪县]
电话: 


- 湖北秭归脐橙批发,价
- 秭归脐橙:湖北省宜昌市秭归县特产。国家地理标志产品,口感酸[巴南区]
电话:
- 重庆生鲜配送,蔬菜,
- 重庆亿禾蔬农业发展有限公司专营:重庆蔬菜配送、生态蔬菜配送[江津区]
电话:
- 重庆市南川区【乡村振
- 重庆市南川区【乡村振兴田元综合体项目】使用权转让合作项目资源[南川区]
电话:
- 重庆小区绿化花卉,市
- 重庆市祥贵源生态旅游开发有限公司除主要从事花卉,苗木,保健[潼南区]
电话:
- 现在野猪肉可以吃了,
- 现在野猪肉可以吃了,重庆野猪肉大量批发。喜欢土货的朋友都可[渝北区]
电话:
- 重庆鲜黄牛肚批发,毛
- 黄牛肚大量批发,有需要的朋友可以联系我们这个是真正新鲜的毛[巴南区]
电话:
- 重庆花卉种植批发,小
- 我们的产品主要有: 草花系列:金盏菊、万寿菊、国庆菊、翠菊[潼南区]
电话:
- 重庆乔木园林种植基地
- 我们是一家大型*从事园林绿化 ,种植景园绿化树木[潼南区]
电话:
- 贵州毕节万亩樱桃批发
- 贵州毕节万亩樱桃快成熟了有需要的朋友可以来采摘,也可以直[巴南区]
电话: